Karné numérique : gérer le crédit client d’une épicerie sans perdre le fil
En bref
Pour tenir le karné d’une épicerie, fixez un plafond et une échéance par client, notez chaque achat et chaque règlement au moment où il a lieu, et récupérez les dettes par paliers : rappel oral, relevé, rappel écrit, suspension. Avec Caisse Mahali, le crédit client a son relevé et ses relances, et exige la connexion.
Dans la plupart des épiceries du Maroc, un petit cahier dort sous le comptoir : le karné. On y trouve les noms des voisins, ce qu’ils ont pris cette semaine et ce qu’ils ont réglé à la fin du mois. Ce cahier fait partie de la confiance du quartier, et personne ne veut y renoncer. Mais il se perd, il s’écrit de plusieurs mains, et il ne donne jamais le total des dettes d’un coup d’œil. La solution n’est pas d’arrêter de vendre à crédit, mais d’encadrer le crédit client : des règles claires et un relevé qui ne s’efface pas. Ce guide fait partie de notre dossier pour garder les clients d’un commerce de quartier ; il explique comment fixer le plafond de chaque client, noter chaque opération et récupérer votre argent sans perdre votre voisin.
Pourquoi le karné papier coûte-t-il plus cher qu’il n’y paraît ?
Le cahier semble simple et sans frais. Son coût apparaît avec le temps, à quatre endroits.
- La perte. Un cahier mouillé, déchiré ou égaré, et ce sont des dettes sans trace. Beaucoup d’épiciers connaissent ce moment.
- La contestation. « Je n’ai jamais pris ça » : quand le montant est noté de la main d’un autre employé, sans date lisible, il devient difficile à défendre, et la relation en souffre.
- L’absence de total. Personne ne sait combien le quartier doit à la boutique. Une part importante du fonds de roulement peut dormir dans le cahier sans que le patron s’en rende compte.
- L’absence de plafond. La dette grossit petit à petit, parce que refuser un client fidèle devant les autres est gênant. Quand le montant devient lourd, il devient aussi difficile à récupérer.
Ce coût ne se voit pas dans les ventes du jour. Il se voit en fin d’année, quand on constate que la marchandise est partie et que l’argent n’est pas rentré.
Quelles règles fixer avant d’ouvrir un crédit à un client ?
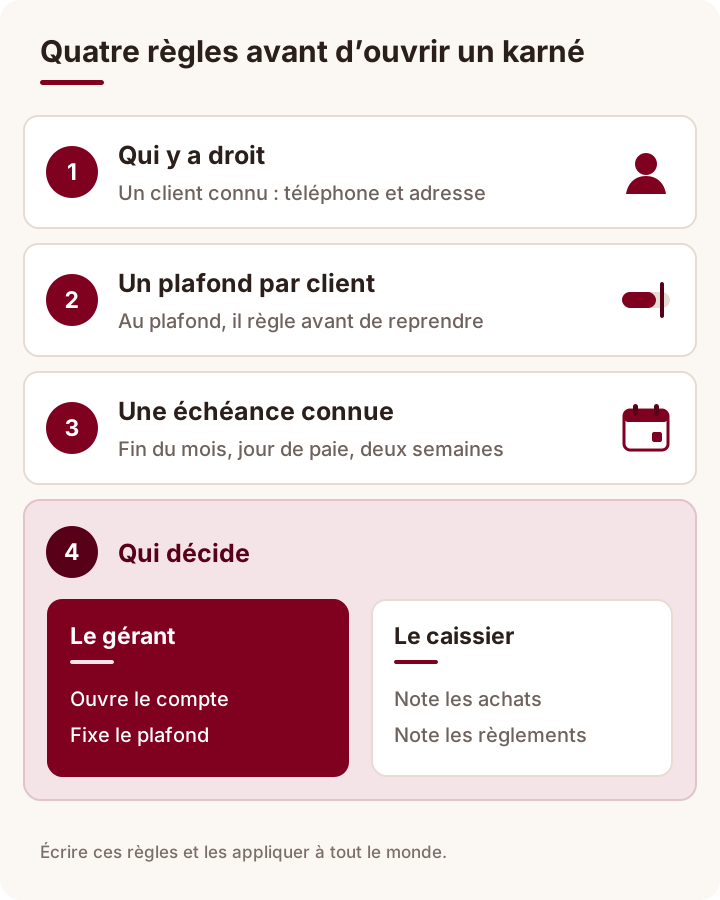
Le crédit est un service rendu à un client que l’on connaît, pas un droit acquis. Fixez vos règles une fois, écrivez-les, et appliquez-les à tout le monde.
- Qui y a droit. Un client connu, avec un numéro de téléphone enregistré et une adresse dans le quartier. Pas de karné pour un client de passage.
- Un plafond par client. Un montant que la dette ne dépasse pas, fixé selon ce que vous savez du client et selon la capacité de votre commerce à attendre. Quand le client atteint son plafond, il règle une partie avant de reprendre.
- Une échéance. La fin du mois, le jour de la paie ou toutes les deux semaines : l’essentiel est que la date soit connue des deux côtés dès le départ.
- Qui décide. Ouvrir un compte ou relever un plafond revient au patron ou au gérant, jamais à l’employé. Enregistrer un achat ou un règlement, en revanche, peut revenir au caissier.
Annoncez ces règles au client avec tact, en darija si c’est plus naturel, au moment où vous ouvrez son compte. Un client qui connaît son plafond ne se sent pas humilié quand on le lui rappelle.
Comment noter une vente à crédit sans erreur ?
La règle d’or : chaque opération est notée au moment où elle a lieu, au nom du client, avec la date et le montant. Pas de « je l’écrirai plus tard », pas de papier volant qui attend dans le tiroir.
- À chaque achat à crédit, le montant s’ajoute au solde du client, et le nouveau solde apparaît aussitôt.
- À chaque règlement, même partiel, la somme versée est notée et déduite du solde. Un règlement partiel vaut mieux que rien, et il encourage le client à continuer de payer.
- À chaque contestation, on revient au relevé : la liste des opérations datées, achats et règlements, avec le solde après chacune.
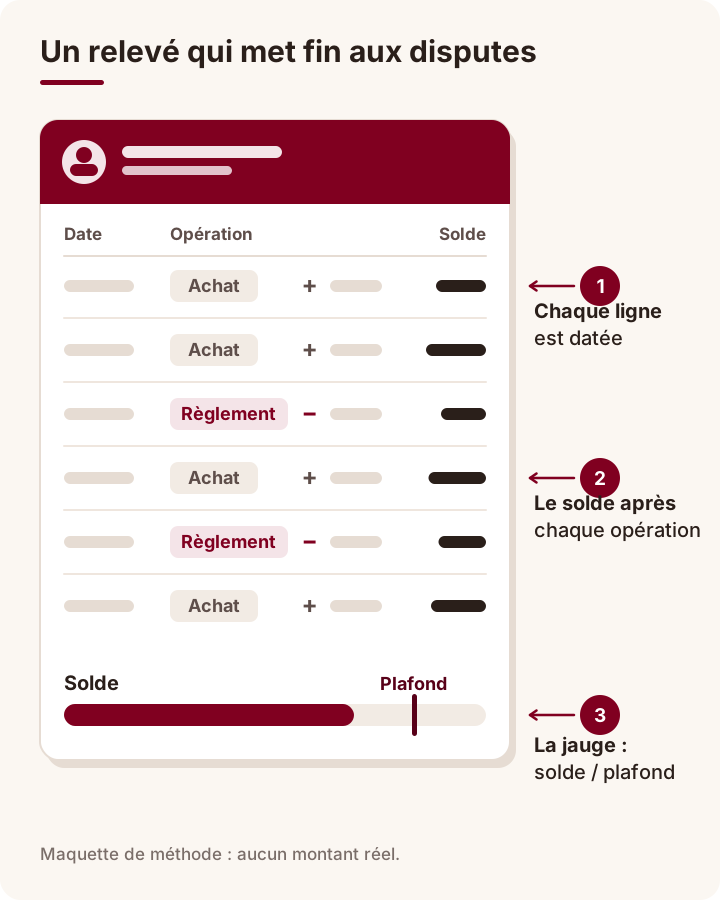
Le relevé protège la relation. Quand le client voit la date de chacun de ses achats et de chacun de ses versements, la discussion s’arrête vite, parce que les chiffres sont les mêmes pour les deux. Il est bon aussi que le client puisse consulter son relevé quand il le souhaite, sans avoir à le demander au comptoir devant tout le monde.
Comment récupérer son argent sans perdre le client ?
La plupart des clients paient. Certains oublient, d’autres traversent une passe difficile. La méthode qui marche est progressive, par paliers connus à l’avance.
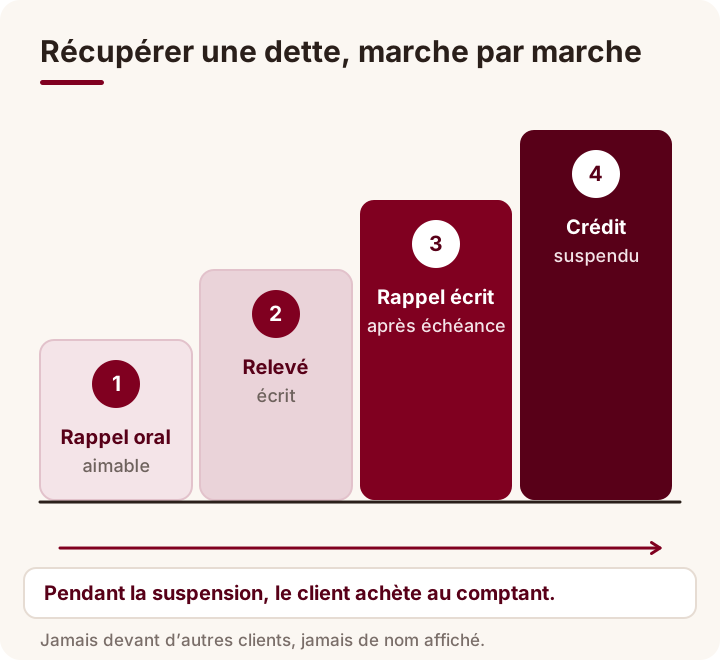
- Un rappel oral et aimable à l’échéance : vous signalez que la date est arrivée et proposez de régler une partie. Une phrase simple, sans pression, en darija si c’est plus proche du client.
- Le relevé écrit : vous lui remettez son solde et le détail, pour qu’il voie lui-même ce qu’il doit.
- Un rappel écrit si l’échéance est dépassée : un message poli qui rappelle le montant et la date convenue.
- La suspension du crédit : le client continue d’acheter au comptant, et son karné rouvre quand il a régularisé.
Ne parlez jamais de la dette d’un client devant d’autres clients, et n’affichez jamais son nom. Le but est de récupérer l’argent et de garder le client, pas de l’humilier. Avec un client fidèle en difficulté, un accord de règlements partiels réguliers vaut mieux qu’une rupture.
Que dit la loi sur le règlement d’une dette en espèces ?
Le crédit ne dispense pas de la règle sur les espèces. L’article 193 du Code général des impôts prévoit une amende de 6 % quand un paiement en espèces atteint 20 000 DH ou plus. Solder une grosse dette d’un seul coup en liquide peut donc tomber sous cette règle : dans ce cas, un chèque ou un virement est plus sûr, et votre comptable tranche en cas de doute. Notre guide sur la règle des espèces et le seuil de 20 000 DH détaille cette règle.
Avec Caisse Mahali, comment fonctionne le karné numérique ?
Caisse Mahali est une plateforme de caisse et de gestion, et le crédit client y fait partie du module Facturation Pro, compris dans l’abonnement. La page sur le logiciel de gestion commerciale présente ce module en entier.
- Vente à crédit et relevé. La vente à crédit se note au nom du client, avec le relevé, le règlement partiel et un plafond par client. Le compte est rattaché à la fiche du client, dans votre fichier clients.
- Des droits clairs. Ouvrir le compte et fixer son plafond revient au gérant ; le caissier enregistre les règlements. Chaque employé se connecte avec son code et un PIN à 6 chiffres.
- Un relevé consultable par le client. Le client ouvre son relevé par un lien sécurisé, sans créer de compte.
- Les relances. Des relances manuelles, et des relances automatiques par e-mail selon des paliers. Pour chaque impayé, la caisse prépare aussi un message de relance (montant, échéance, lien vers le relevé) que vous envoyez vous-même depuis votre WhatsApp ; seules les relances automatiques partent par e-mail.
- Le plafond des espèces. La caisse refuse un encaissement en espèces de 20 000 DH ou plus, et la règle s’applique aussi au crédit client.
Une limite à connaître : le crédit client exige la connexion, il ne fonctionne jamais hors ligne, parce que le solde doit être juste sur chaque appareil au même moment. La page consacrée à la caisse d’une épicerie montre comment le karné s’intègre à la vente de tous les jours. Demandez une démonstration sur votre commerce, et essayez vous-même d’ouvrir un compte et d’enregistrer un règlement partiel.
Questions fréquentes
Peut-on vendre à crédit quand internet est coupé ?
Non, pas avec Caisse Mahali : le crédit client exige la connexion, pour que le solde soit juste sur chaque appareil. Les ventes au comptant, elles, continuent pendant la coupure dans l’application installée.
Quel plafond fixer pour un client ?
Il n’existe pas de montant type. Fixez-le selon ce que vous savez du client et selon ce que votre commerce peut attendre, et relevez-le seulement après plusieurs échéances respectées.
Le client peut-il voir ce qu’il doit sans venir au magasin ?
Oui. Avec Caisse Mahali, le client ouvre son relevé par un lien sécurisé, sans créer de compte.
Comment reprendre les dettes de mon ancien cahier ?
Faites le total du cahier page par page, puis ouvrez un compte par client avec son solde de départ. Comparez ensuite la somme des soldes avec le total du cahier avant de le ranger.