Préparer sa déclaration de TVA à partir de ses ventes : la méthode de fin de période
En bref
Pour préparer sa déclaration de TVA, on part des ventes de la période moins les avoirs, par taux, après avoir clôturé chaque journée et contrôlé la série des tickets. On rapproche ce total de l’argent encaissé, puis le comptable retire la TVA des achats. Caisse Mahali fournit ce rapport de TVA par taux.
La fin du mois approche, le comptable réclame « les chiffres de la TVA », et le commerçant ouvre une pile de tickets, un cahier et un relevé bancaire. Cette course se répète à chaque période, alors qu’elle peut devenir une routine courte, toujours la même. La déclaration elle-même reste l’affaire de votre comptable ; la partie « ventes », elle, se prépare en caisse. Les principes de la TVA sur un ticket sont rappelés dans notre dossier sur le ticket de caisse et la TVA au Maroc. Ce guide détaille la méthode de fin de période : quelles ventes retenir, comment rapprocher les chiffres de la caisse et l’argent réellement encaissé, comment passer de la TVA collectée à la TVA à payer, et quel dossier remettre.
Êtes-vous concerné, et à quel rythme déclarez-vous ?
Avant toute méthode, trois questions se règlent une fois avec votre comptable.
- Êtes-vous assujetti ? Tous les commerçants ne le sont pas. Selon votre activité et votre chiffre d’affaires, un petit commerce de détail, comme une épicerie de quartier, peut être hors du champ de la TVA.
- Déclarez-vous chaque mois ou chaque trimestre ? Le rythme dépend de votre chiffre d’affaires. Il fixe la période que vous allez clôturer.
- La TVA est-elle due à la vente ou à l’encaissement ? Par défaut, la TVA devient exigible quand l’argent est encaissé ; certains contribuables ont opté pour le régime dit « des débits », où elle est due dès la facture. La différence compte dès que vous vendez à crédit : une vente au karné payée le mois suivant ne se déclare pas forcément le mois de la vente.
Notez les trois réponses en tête de votre dossier. Elles changent rarement, mais elles conditionnent tout le reste.
Quelles ventes entrent dans la déclaration de la période ?
La base de la déclaration, ce sont les ventes de la période moins les avoirs, taux par taux. Pour que ce total soit juste, quatre vérifications s’imposent avant de sortir le moindre chiffre.
- Toutes les journées sont clôturées. Une caisse restée ouverte le dernier soir du mois glisse ses ventes sur la période suivante.
- La série des tickets est complète. Les numéros se suivent sans trou ; un numéro manquant, c’est une vente dont on a perdu la trace. Notre guide sur la numérotation continue des tickets explique comment contrôler une série sans y passer la soirée.
- Rien n’est resté sur le cahier. Les ventes notées à la main pendant un incident doivent être saisies en caisse avant la fin de la période.
- Les annulations et les avoirs sont justifiés. Une vente annulée n’entre pas dans le chiffre ; un avoir, lui, diminue la base du taux concerné. Chacun doit avoir une raison écrite.
Dans un commerce à plusieurs taux, vérifiez aussi que la répartition entre les taux ressemble à celle du mois précédent. La méthode est détaillée dans notre guide pour ventiler plusieurs taux de TVA sans se tromper.
Comment rapprocher les ventes de la caisse et l’argent encaissé ?
Le rapprochement est l’étape que beaucoup sautent, et pourtant celle qui rassure vraiment le comptable. Il consiste à vérifier que le total des ventes de la période, toutes taxes comprises, correspond à l’argent reçu, mode par mode, aux écarts expliqués près.
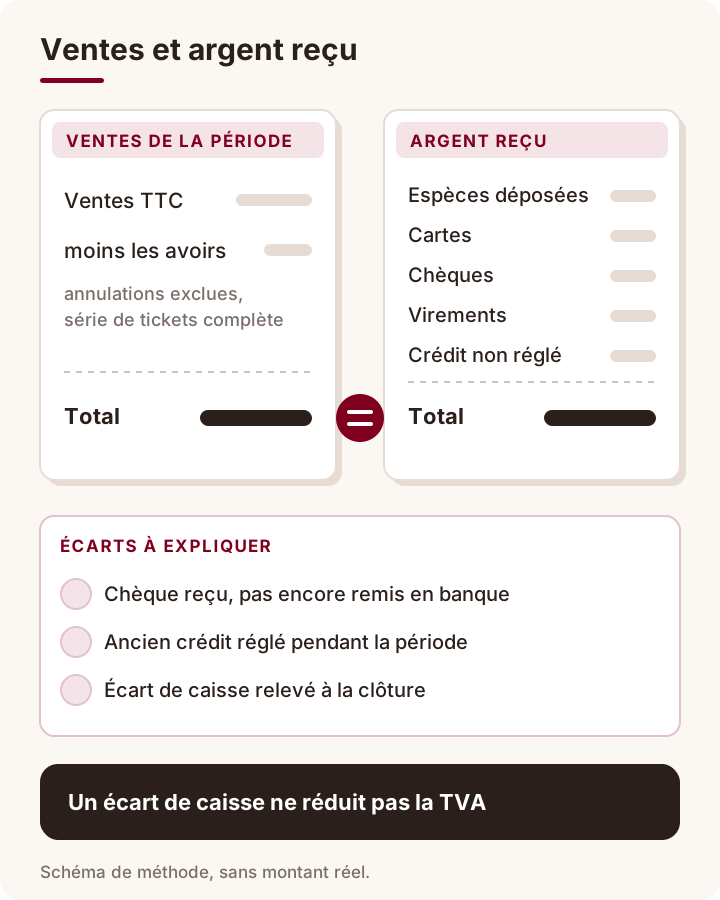
D’un côté, le total des ventes moins les avoirs. De l’autre, les espèces déposées, les paiements par carte, les chèques et les virements, plus les ventes à crédit pas encore payées. Les deux colonnes doivent se rejoindre. Quand elles divergent, l’écart a presque toujours une explication : un chèque pas encore remis en banque, un ancien crédit réglé pendant la période, un écart de caisse constaté à la clôture.
Un point surprend souvent : un manque dans le tiroir ne réduit pas la TVA. La TVA porte sur les ventes enregistrées, pas sur l’argent compté le soir. Un écart de caisse se traite comme une perte, avec son explication, sans toucher au chiffre des ventes.
Comment passer de la TVA collectée à la TVA à payer ?
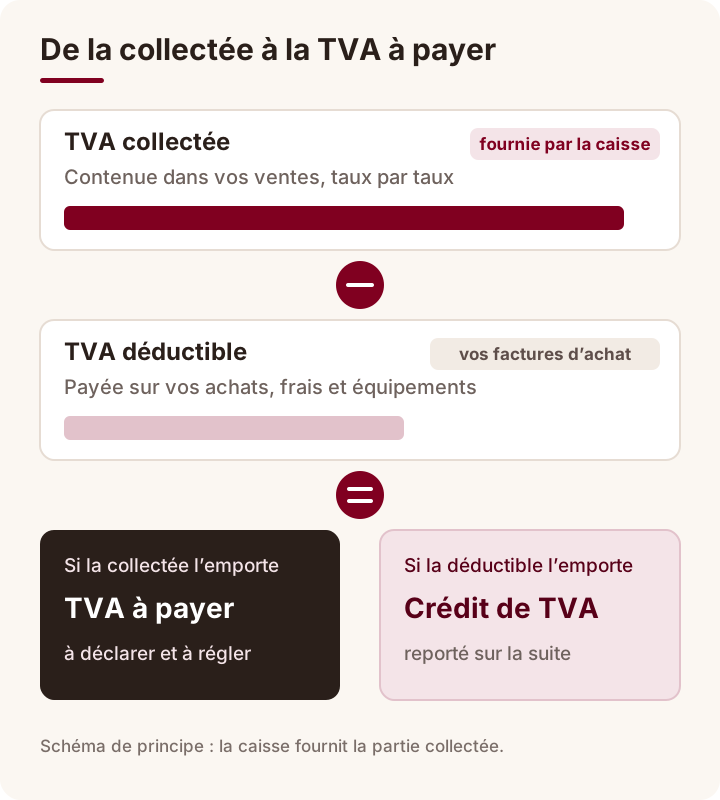
La caisse donne la TVA collectée : celle contenue dans vos ventes, taux par taux. Ce n’est pas encore ce que vous payez. Vous retirez la TVA déductible, celle que vous avez payée à vos fournisseurs sur vos achats, vos frais et vos équipements. La différence est la TVA à reverser.
Trois précautions protègent la partie déductible :
- Une facture en règle pour chaque achat, au nom de votre commerce, avec les identifiants du fournisseur. Un simple bon ou un ticket sans mentions ne suffit pas toujours.
- Des achats réglés autrement qu’en espèces au-delà de certains montants. Un achat payé en liquide peut perdre son droit à déduction, en plus du plafond des espèces décrit dans notre guide sur les paiements en espèces à partir de 20 000 DH.
- Des factures classées au même rythme que les ventes, pour que le comptable les rapproche sans les chercher.
Si la TVA déductible dépasse la TVA collectée, par exemple le mois d’un gros achat d’équipement, vous ne payez rien et le surplus devient un crédit de TVA, que votre comptable reporte sur les périodes suivantes.
Que remettre à son comptable, et quand ?
La déclaration et le paiement se font en ligne, sur les services de la Direction générale des impôts, en principe avant la fin du mois qui suit la période déclarée. Le calendrier exact vous est donné par votre comptable. Pour qu’il travaille vite et sans relance, remettez-lui le même dossier à chaque fin de période.
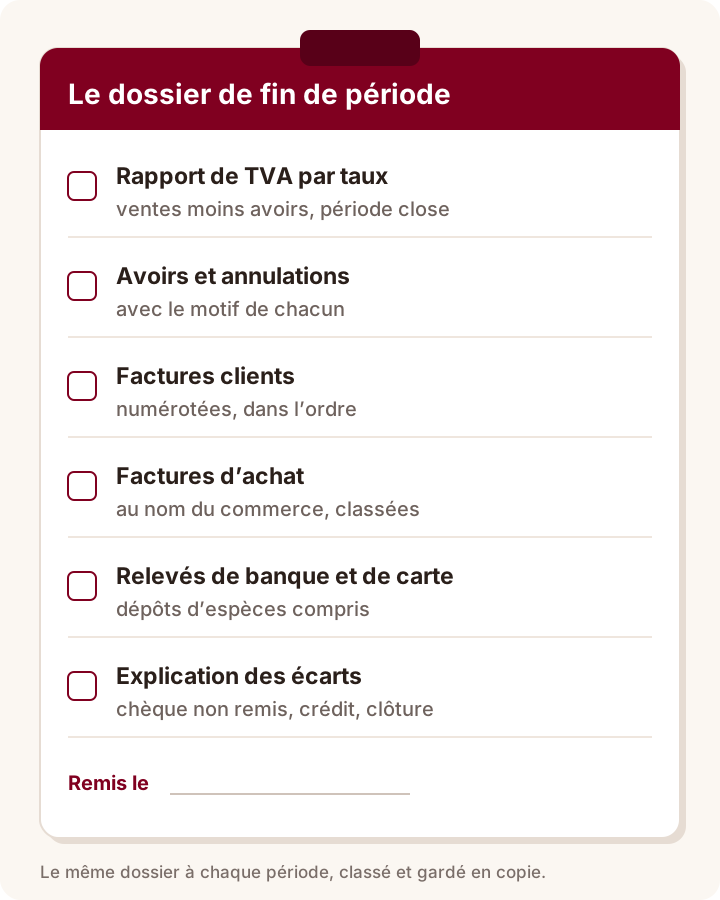
Gardez une copie de chaque dossier, classée par période. En cas de question de l’administration, vous retrouverez sans peine le rapport, les factures et l’explication de chaque écart. Les commerces qui tiennent déjà une gestion commerciale complète, avec factures et avoirs numérotés, ont l’essentiel de ce dossier sous la main.
Avec Caisse Mahali, que prépare la caisse pour la déclaration ?
Caisse Mahali est une plateforme de caisse et de gestion : elle prépare la partie « ventes » de la déclaration, la déclaration elle-même restant le travail de votre comptable.
- Rapport de TVA. Il donne la base de la déclaration : les ventes moins les avoirs, par taux.
- Taux figé. Chaque article porte un taux de 0, 10 ou 20 %, figé à la vente et ventilé par taux sur le ticket : un changement de taux ne modifie pas les mois passés.
- Série continue. Chaque ticket reçoit un numéro continu par établissement, sans trou.
- Clôture et annulations. La clôture compare le montant déclaré au montant attendu et affiche l’écart ; annuler une vente exige une autorisation.
- Règlements, factures et export. Avec Facturation Pro, comprise dans l’abonnement (ces documents se préparent avec une connexion) : le crédit client tient le relevé et les règlements partiels ; le portefeuille de chèques et d’effets garde statut et échéances ; les devis, factures et avoirs sont numérotés, en PDF français ou arabe ; les écritures de ventes et de règlements s’exportent en tableur, selon le plan comptable marocain, pour votre comptable.
- À distance. Le chiffre du jour et la ventilation des ventes se consultent à distance, sans attendre la fin du mois.
Choisissez une date fixe pour votre routine de fin de période, puis demandez à voir, en démonstration, le rapport de TVA sur un mois de ventes fictives proche du vôtre.
Questions fréquentes
Les ventes livrées ou commandées à l’avance entrent-elles dans la déclaration ?
Oui. Une vente livrée, retirée plus tard ou payée à la porte reste une vente : elle doit être enregistrée en caisse, au taux de chaque article, et suit la même règle de période que les ventes au comptoir.
Que faire d’une vente oubliée découverte après la déclaration ?
Saisissez-la sans attendre et prévenez votre comptable, qui sait comment régulariser. Ne la glissez pas discrètement dans le mois suivant.
La caisse peut-elle faire la déclaration à ma place ?
Non. Caisse Mahali prépare la base, les ventes moins les avoirs par taux, et avec Facturation Pro un export pour le comptable ; la déclaration reste son travail.
Combien de temps garder les tickets et les rapports ?
Gardez-les aussi longtemps que la loi l’exige pour les pièces comptables ; votre comptable vous indique la durée. Classez-les par période pour les retrouver vite.