Suivre les chèques et effets clients : tenir le portefeuille et ne manquer aucune échéance
En bref
Pour suivre les chèques et effets de vos clients, contrôlez chaque chèque au comptoir, ouvrez une fiche par titre, tenez un statut à jour et remettez les titres en banque à jour fixe. Un chèque est payable à vue, un effet à son échéance. Caisse Mahali tient le portefeuille de chèques, avec le statut et l’échéance de chaque chèque.
Dans un commerce qui vend aux professionnels, une bonne partie de l’argent n’arrive pas en espèces, et bien tenir le ticket de caisse, la TVA et les factures ne suffit plus : il faut aussi suivre ce qui reste à encaisser. Un restaurant règle ses livraisons par chèque, une entreprise paie sa commande par effet à échéance, un client fidèle laisse un chèque daté de la fin du mois. Ces titres finissent souvent dans une enveloppe, au fond du tiroir. Tant que tout se passe bien, personne n’y pense ; le jour où un chèque revient impayé, on découvre qu’on a continué à livrer le même client pendant des semaines. La réponse tient en trois outils : une fiche par titre, un statut tenu à jour, et une routine fixe pour les échéances.
Chèque ou effet : qu’est-ce qui change pour le commerçant ?
Les deux servent à payer sans espèces, mais ils n’obéissent pas aux mêmes règles, et ne demandent pas le même suivi.
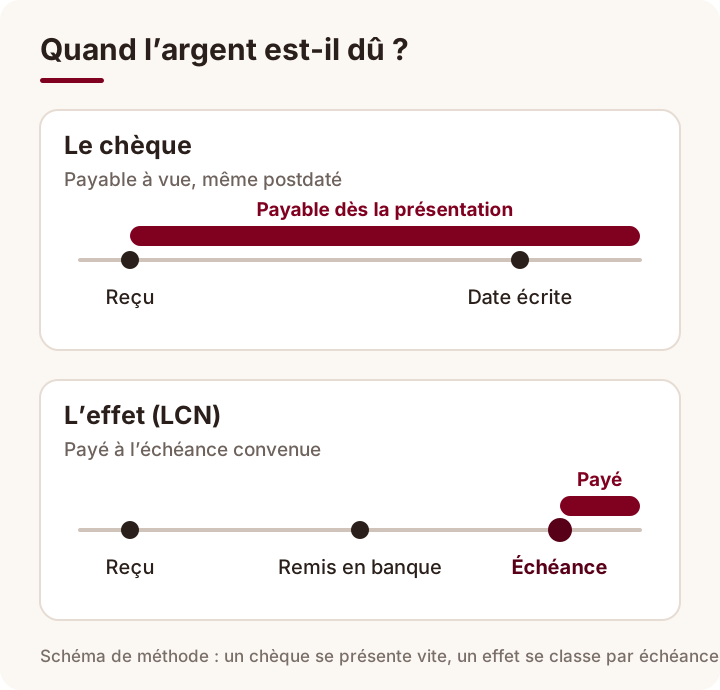
Le chèque est payable à vue. Le Code de commerce le dit clairement : un chèque présenté avant la date qu’il porte est payable le jour de sa présentation. Un chèque « postdaté » n’est donc pas une échéance protégée par la loi, c’est un arrangement de confiance entre vous et votre client. Le même code fixe aussi un délai de présentation, de vingt jours pour un chèque émis et payable au Maroc : un chèque qui dort dans un tiroir n’est pas de l’argent, et il perd de sa force avec le temps.
L’effet, en général une lettre de change normalisée (LCN), est au contraire fait pour l’échéance. Il porte une date de paiement convenue et la domiciliation bancaire du client. Vous le remettez à votre banque avant l’échéance, qui le présente à la banque du client au bon moment.
| Chèque | Effet (LCN) | |
|---|---|---|
| Quand l’argent est-il dû ? | à vue, dès la présentation | à la date d’échéance inscrite |
| Que faire en le recevant ? | le remettre en banque sans tarder | le classer par échéance, le remettre avant la date |
| Ce qui peut mal tourner | provision insuffisante, signature, date | client qui ne paie pas à l’échéance |
| Ce qui prouve l’incident | le document de rejet remis par la banque | le document de rejet remis par la banque |
Que vérifier avant d’accepter un chèque ?
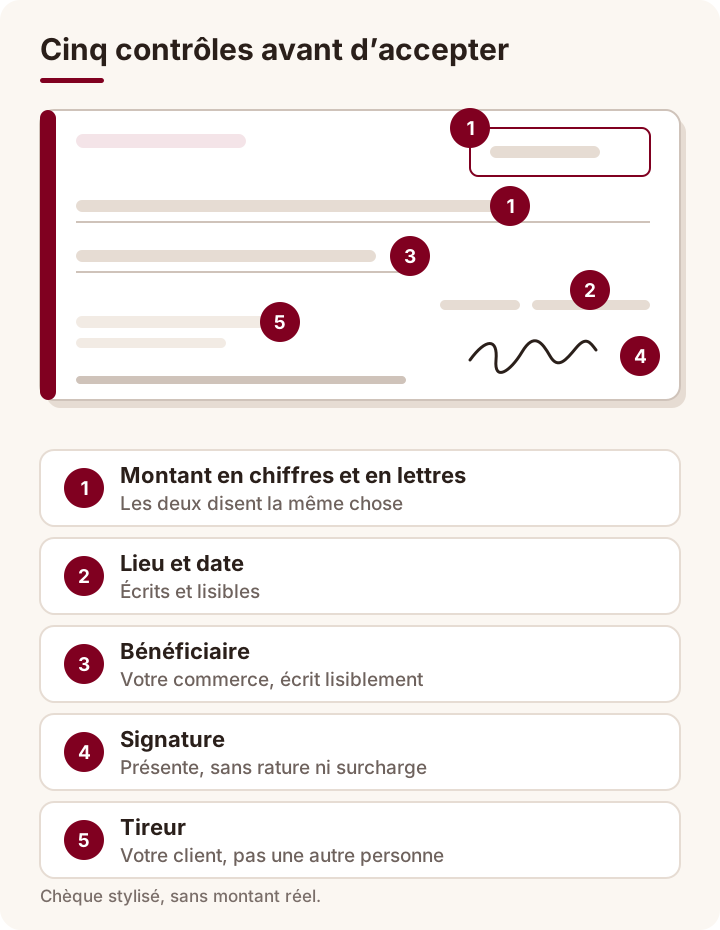
Au comptoir d’une boucherie qui fournit des restaurants comme chez un grossiste, quelques secondes de contrôle évitent des semaines de relance. Regardez le chèque avant que le client ne reparte :
- Le montant en chiffres et en lettres disent la même chose.
- La date est écrite, et le lieu aussi.
- Le bénéficiaire est bien votre commerce, écrit lisiblement.
- La signature est présente, sans rature ni surcharge sur le chèque.
- Le tireur est bien votre client. Un chèque d’une autre personne, remis « de la part de », est un risque de plus : notez-le, ou refusez-le.
Pour chaque titre accepté, ouvrez une fiche : le client, le tireur s’il est différent, la banque, le numéro, le montant, la date d’émission, l’échéance, et ce que le titre règle, une facture précise ou une partie de la dette du client. Sans ce dernier point, un impayé devient impossible à rattacher à ce qui reste dû.
Quels statuts suivre, du tiroir à la banque ?
Un portefeuille bien tenu se lit en un coup d’œil, parce que chaque titre y porte un statut, et un seul.
- En portefeuille : reçu, pas encore déposé.
- Remis à la banque : déposé, avec un bordereau daté.
- Encaissé : l’argent apparaît sur le relevé bancaire. Pas avant.
- Impayé : la banque l’a rejeté ; la somme redevient due.
- Annulé : rendu au client avant la remise, par exemple parce qu’il a payé autrement.
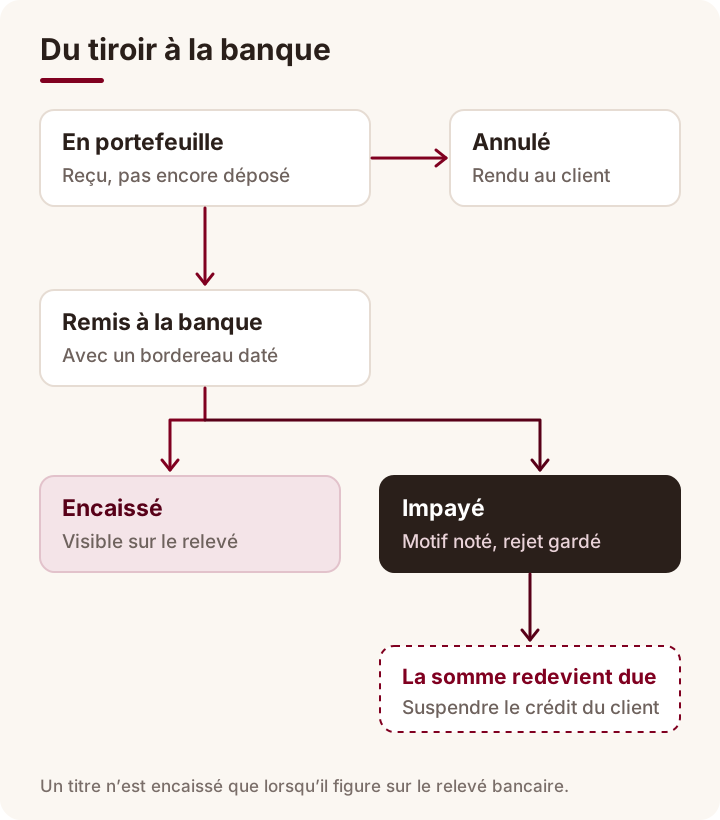
La règle d’or : un titre n’est « encaissé » que lorsqu’il figure sur le relevé. Le marquer encaissé au moment du dépôt, c’est se priver du seul signal qui annonce un impayé.
Comment suivre les échéances des chèques et effets chaque semaine ?
Choisissez un jour fixe, et suivez toujours la même routine.
- Triez le portefeuille par échéance.
- Remettez en banque tous les chèques dont la date est arrivée, avec un bordereau, puis passez-les au statut « remis ».
- Remettez les effets dont l’échéance approche, en respectant le délai que votre banque demande.
- Pointez le relevé bancaire : chaque titre qui y figure passe « encaissé », chaque rejet passe « impayé ».
- Regardez ce qui reste : un titre « remis » depuis trop longtemps mérite un appel à la banque.
Que faire quand un chèque ou un effet revient impayé ?
L’impayé n’est pas une fatalité, à condition de réagir vite et dans l’ordre.
- Marquez le titre « impayé », avec le motif donné par la banque : provision insuffisante, signature non conforme, compte clôturé.
- Faites réapparaître la somme due sur le compte du client ou sur la facture concernée. Un impayé qui ne remonte pas dans la dette est un impayé oublié.
- Gardez le document de rejet remis par la banque : c’est la pièce qui prouve l’incident si vous devez aller plus loin.
- Appelez le client sans attendre, et proposez une régularisation. S’il veut payer en espèces, rappelez-vous que la règle des paiements en espèces à partir de 20 000 DH s’applique aussi à ce règlement.
- Suspendez le crédit du client tant que la situation n’est pas réglée. Livrer à nouveau un client en impayé, c’est doubler le risque.
Émettre un chèque sans provision est sanctionné par la loi. Si le client ne régularise pas, votre banque ou un avocat vous indiquera la suite ; votre fiche et le document de rejet seront vos pièces.
Les chèques et effets entrent enfin dans la comptabilité : ils apparaissent dans les règlements du mois, tant qu’ils sont à encaisser. Le guide pour exporter ventes et règlements pour son comptable montre comment les transmettre.
Avec Caisse Mahali, comment le portefeuille est-il tenu ?
Caisse Mahali est une plateforme de caisse et de gestion : le chèque y est rattaché à ce qu’il règle, la dette d’un client ou une facture, dès son enregistrement. La page sur la gestion commerciale d’un commerce au Maroc présente l’ensemble des documents.
- Chèques et effets. Le portefeuille de chèques suit chaque chèque, son statut et son échéance : en portefeuille, remis, encaissé, impayé ou annulé, avec la liste rangée par échéance. Un impayé exige un motif, et la somme redevient due sur la dette ou la facture qu’il réglait. L’effet, lui, s’enregistre comme règlement d’une facture, avec sa référence et son échéance obligatoires ; son suivi en banque reste à faire avec la routine décrite plus haut.
- Crédit client. Vente à crédit, relevé, règlement partiel et plafond par client : le plafond empêche de continuer à vendre à crédit au-delà de ce que vous avez décidé. Le crédit client exige la connexion.
- Relances. Des relances manuelles, et des relances automatiques par e-mail selon des paliers. Les relances automatiques partent par e-mail seulement.
- Lien de consultation. Le client ouvre sa facture ou son relevé par un lien sécurisé, sans créer de compte.
- Export comptable. Les écritures de ventes et de règlements s’exportent en tableur, selon le plan comptable marocain, pour votre comptable.
Pendant la démonstration, demandez à suivre un chèque du portefeuille jusqu’à l’impayé : vous verrez où réapparaît la dette.
Questions fréquentes
Un chèque postdaté peut-il être encaissé avant sa date ?
Oui. Le chèque est payable à vue : présenté avant la date qu’il porte, il est payable le jour de sa présentation. Accepter un chèque postdaté relève donc de la confiance entre vous et votre client.
Quelle différence entre une LCN et un chèque ?
La lettre de change normalisée porte une échéance convenue et se remet à la banque avant cette date. Le chèque, lui, est payable dès sa présentation.
Faut-il accepter le chèque d’une autre personne que le client ?
C’est un risque de plus, car le tireur n’est pas celui qui vous doit l’argent. Si vous l’acceptez, notez le nom du tireur sur la fiche du titre.
Caisse Mahali relance-t-elle les clients qui n’ont pas payé ?
Oui, par des relances manuelles et par des relances automatiques par e-mail selon des paliers. Les relances automatiques partent par e-mail seulement.