Boulangerie : mesurer les invendus chaque soir pour ajuster la production du lendemain
En bref
Pour réduire les invendus d’une boulangerie, notez chaque fournée, laissez la caisse compter les ventes, comptez les restes à la fermeture et déclarez-les sous leur motif. Comparez chaque produit au même jour de la semaine précédente, puis ajustez par petits pas. Caisse Mahali enregistre les invendus avec leur motif et leur auteur.
Le soir, dans beaucoup de boulangeries, il reste des baguettes dans les paniers, quelques msemen sur le plateau et une demi-plaque de croissants. Le lendemain, on refait la même fournée, parce que « c’est ce qu’on fait d’habitude ». Mesurer ses invendus change cette habitude : on compte chaque soir ce qui reste, produit par produit, on le compare à ce qui a été fabriqué, et on ajuste la production jour par jour. Notre page sur la caisse d’une boulangerie présente l’ensemble du métier ; ce guide se concentre sur une seule question : combien produire demain.
Pourquoi les invendus coûtent-ils plus cher qu’on ne le croit ?
Un pain invendu ne coûte pas seulement sa farine. Il a consommé du beurre ou de l’huile, de la levure, du gaz ou de l’électricité pour le four, et surtout des heures de travail tôt le matin. Le jeter, c’est perdre tout cela d’un coup.
Mais l’erreur inverse coûte aussi. Une boulangerie qui n’a plus de pain à l’heure de sortie des bureaux perd des ventes, et parfois des clients, qui prennent l’habitude d’aller ailleurs. Le bon réglage se trouve entre les deux : assez pour ne pas manquer aux heures fortes, pas tant qu’on en jette chaque soir. Pour le trouver, il faut deux chiffres par produit : ce qui reste le soir, et l’heure à laquelle le dernier est parti les jours où tout s’est vendu.
Comment mesurer les invendus chaque soir, produit par produit ?
La mesure repose sur une égalité simple : tout ce qui sort du four finit soit vendu, soit invendu, soit offert ou abîmé.
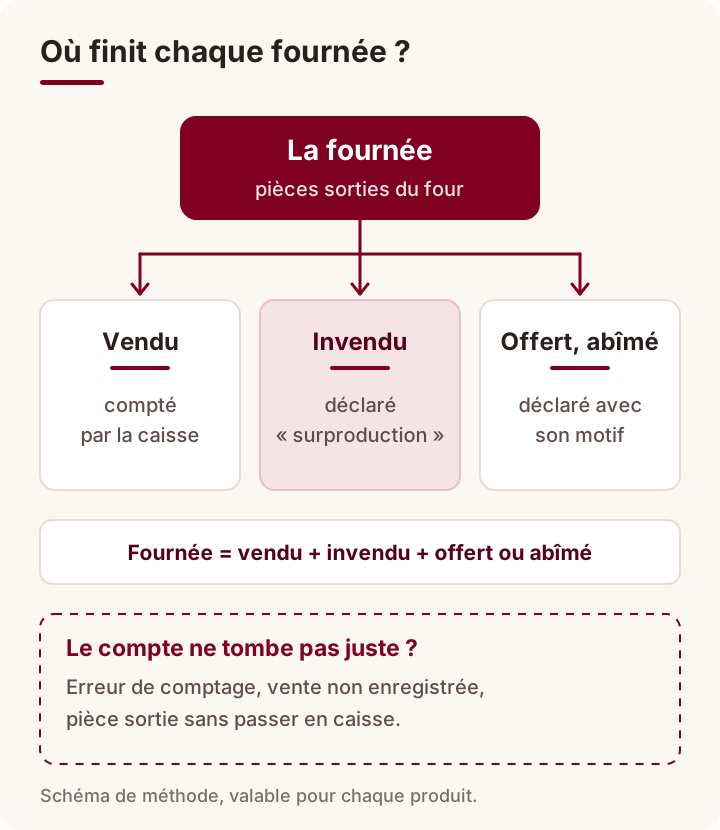
En pratique, quatre gestes suffisent.
- Notez la fournée. Chaque matin, et à chaque cuisson de l’après-midi, écrivez combien de pièces de chaque produit sont sorties du four.
- Laissez la caisse compter les ventes. Chaque pièce vendue passe en caisse. C’est la condition de tout le reste : une vente non enregistrée ressemble à un invendu disparu.
- Comptez les restes à la fermeture. Produit par produit, avant de ranger ou de mettre de côté.
- Déclarez-les sous leur motif. « Surproduction » pour ce qui n’a pas trouvé preneur, « casse » ou « avarié » pour ce qui s’est abîmé, et une mention claire pour ce qui a été donné. Le motif permet de savoir ce qui relève de la production et ce qui relève de la manipulation.
Si la fournée ne tombe pas juste (fabriqué différent de vendu plus restes plus offerts), l’écart est une information en soi : une erreur de comptage, un produit sorti sans passer en caisse, une pièce mangée en cuisine. Le guide pour déclarer les pertes, la casse et les offerts détaille cette discipline.
Comment calculer son taux d’invendus ?
Le taux d’invendus d’un produit se calcule ainsi : invendus du jour ÷ pièces fabriquées. Calculez-le produit par produit, jamais pour toute la boutique : un bon chiffre sur le pain peut cacher une perte régulière sur les viennoiseries.
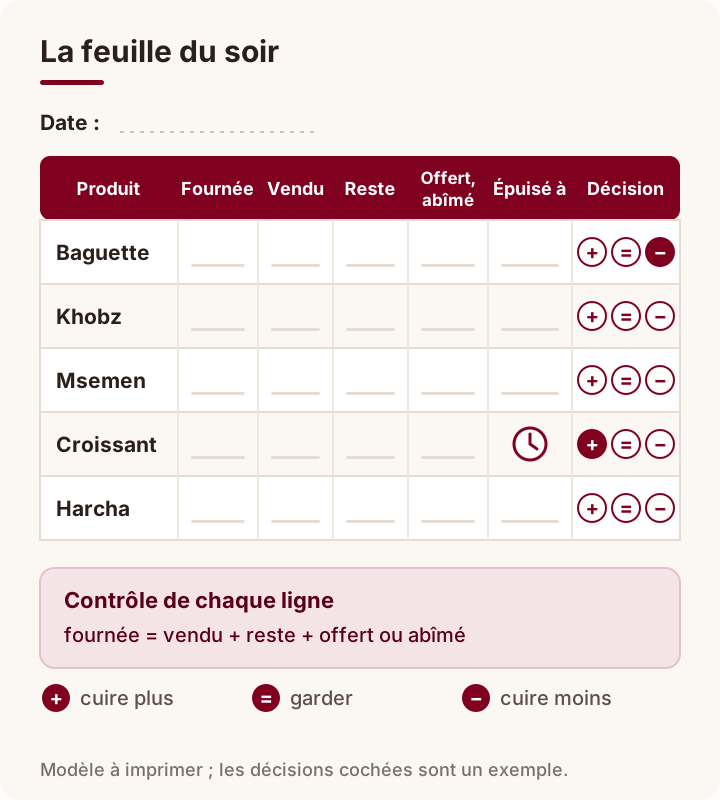
Un taux nul n’est pas forcément une bonne nouvelle. S’il ne reste jamais rien, notez l’heure à laquelle le produit s’épuise : un produit qui manque dès le milieu de matinée fait perdre des ventes, même si aucune pièce n’est jetée. Pour estimer ce que coûte réellement une pièce jetée, rapportez-la à son coût de revient, pas à son prix de vente : le guide du coût matière et de la fiche technique explique comment le calculer.
Comment ajuster la production sans tomber en rupture ?
Une boulangerie ne vend pas la même chose tous les jours. Le vendredi ne ressemble pas au lundi, le matin d’un jour de fête ne ressemble à rien, et le mois de Ramadan déplace les ventes vers l’après-midi. Comparez donc toujours un jour au même jour de la semaine précédente, jamais à la veille.
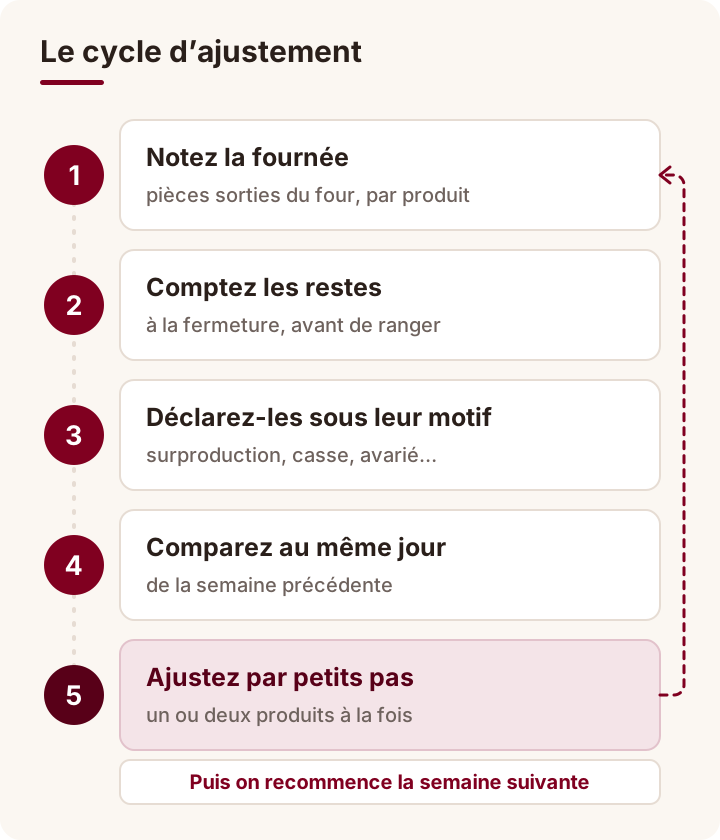
Ensuite, ajustez par petits pas. Si un produit laisse des restes plusieurs mardis de suite, baissez la fournée du mardi d’un petit nombre de pièces, puis observez une semaine. S’il s’épuise tôt, faites l’inverse. Ne changez qu’un ou deux produits à la fois : si tout bouge en même temps, vous ne saurez plus ce qui a marché.
Gardez aussi une marge pour les jours particuliers. Une fête, une rentrée scolaire, un match ou une forte chaleur modifient les ventes. Notez ces événements dans la marge de votre feuille : l’année suivante, ils vous serviront de repère.
Enfin, fractionnez quand c’est possible. Une seconde cuisson en fin d’après-midi, plus petite, permet de répondre à la demande du soir sans tout miser sur la fournée du matin.
Pendant le ramadan, la production bouge avec les horaires : le guide pour organiser commandes et horaires pendant le ramadan aide à l’anticiper.
Que faire des invendus, et comment ne pas fausser les chiffres ?
Certains invendus peuvent avoir une seconde vie : chapelure, pain perdu, croûtons, ou dons à une association. C’est une bonne chose, à condition de ne pas tromper le client : un produit de la veille ne se revend pas comme un produit du jour.
Quelle que soit leur destination, les invendus doivent être comptés et déclarés d’abord. Un pain donné sans être déclaré disparaît des chiffres, et vous croirez avoir tout vendu. La feuille du soir ci-dessous tient sur une page et suffit pour commencer, même avant tout outil.
Une autre piste réduit les invendus à la source : la commande à l’avance. Les gâteaux d’anniversaire, les plateaux pour une fête, les grosses quantités de pain pour un mariage se préparent sur commande, avec un nombre exact. Plus la part vendue sur commande grandit, moins la fournée repose sur une estimation.
Chaque semaine, relisez vos feuilles avec votre boulanger. Le guide pour lire ses rapports de caisse chaque soir propose une routine courte ; ici, une question suffit : pour chaque produit, faut-il en faire plus, autant ou moins le même jour de la semaine prochaine ?
Avec Caisse Mahali, comment suivez-vous les invendus ?
Caisse Mahali est une plateforme de caisse et de gestion pour les commerces du Maroc, réglée pour le métier de la boulangerie.
- Les invendus déclarés sous leur motif. Depuis la caisse, l’employé déclare la casse, les produits périmés et les offerts, avec leur motif et leur auteur ; le motif « surproduction » sert aux invendus du soir. Pour un article dont le stock est suivi, la perte déclarée en est retirée.
- Les ventes comptées à chaque passage. Chaque vente déduit le stock ; mouvements, ajustements, synthèse et rapport sont consultables.
- Le coût de chaque pièce. Une recette par produit : la vente déduit les ingrédients et le coût matière se calcule. Vous achetez la farine au kilo et la consommez au gramme, sans erreur de calcul.
- Le chiffre du soir, à distance. Le chiffre du jour, la ventilation des ventes et les annulations se consultent à distance.
- Chaque geste signé. Chaque employé se connecte avec son code et un PIN à 6 chiffres, et ses droits dépendent de son rôle.
- Les commandes à l’avance. Le client peut commander en ligne et venir chercher sa commande ; le paiement se fait en espèces, au retrait ou à la livraison, jamais en ligne.
La méthode, elle, reste la vôtre : compter, déclarer, comparer au même jour, ajuster. La caisse vous évite seulement de refaire les additions à la main chaque soir.
Questions fréquentes
Faut-il viser zéro invendu en boulangerie ?
Non. Un produit qui ne laisse jamais de reste s’épuise souvent trop tôt et fait perdre des ventes. Notez l’heure à laquelle il manque, et visez un petit reste régulier plutôt qu’une rupture.
Peut-on revendre le pain de la veille ?
Pas comme un produit du jour. On peut le transformer, en chapelure ou en pain perdu, ou le donner, mais il doit d’abord être compté et déclaré pour que les chiffres restent justes.
Comment Caisse Mahali enregistre-t-elle les invendus du soir ?
L’employé les déclare depuis la caisse avec un motif, par exemple « surproduction », et son nom reste attaché à la déclaration. Pour un article dont le stock est suivi, la perte en est retirée.
Faut-il compter les invendus au prix de vente ?
Non, au coût de revient : ingrédients, énergie et travail. C’est ce que vous avez réellement perdu. Le prix de vente mesure un manque à gagner, pas une dépense.