Suivre les pertes d’un commerce : casse, périmés, offerts, la méthode pour retrouver sa marge
En bref
Pour suivre les pertes d’un commerce, déclarez chaque casse, périmé, invendu ou offert au moment où il est constaté, sous un motif fixe et au nom de celui qui déclare. Comptez-les au prix d’achat, relisez-les chaque semaine et décidez d’une action par motif. Caisse Mahali enregistre ces pertes avec leur motif et leur auteur.
Votre chiffre d’affaires progresse, vos prix n’ont pas bougé, et pourtant la marge du mois est plus faible que prévu. Dans la plupart des commerces, une partie de l’écart vient de pertes que personne n’a notées : un pot cassé en rayon, des yaourts périmés jetés le lundi matin, une viennoiserie offerte à un habitué, un produit abîmé repris à un client. Chaque perte est petite ; leur somme ne l’est pas. Suivre les pertes d’un commerce tient en une habitude : déclarer chaque perte au moment où elle arrive, avec son motif, puis relire ces déclarations chaque semaine. Cette méthode est le complément indispensable d’une bonne gestion de stock en magasin : sans elle, le stock affiché ment, et les commandes qui en découlent aussi.
Pourquoi une perte non déclarée fausse-t-elle tout le reste ?
Un stock se tient en deux colonnes : ce qui entre, les réceptions de marchandise, et ce qui sort, les ventes. Une perte non déclarée est une sortie invisible. Le stock théorique reste plus haut que le stock réel, et trois erreurs s’enchaînent.
D’abord, la marge est calculée sur des ventes qui n’ont jamais couvert la marchandise jetée : sur le papier, tout va bien ; dans le tiroir-caisse, non. Ensuite, le réassort se trompe : l’article semble encore en stock, vous ne le recommandez pas, et le client trouve le rayon vide. Enfin, le jour de l’inventaire, l’écart tombe d’un coup, sans explication, et le soupçon se porte sur l’équipe alors qu’il s’agissait bien souvent de casse ou de dates dépassées.
Déclarer les pertes, c’est transformer un écart inexpliqué en liste de causes. On ne peut agir que sur ce que l’on voit.
Quelles pertes faut-il déclarer, et sous quel motif ?
Toutes celles qui font sortir un article sans qu’il soit payé. Pour qu’elles servent à quelque chose, rangez-les sous quelques motifs fixes, toujours les mêmes :
- Casse : bouteille tombée, pot fêlé, carton écrasé pendant la mise en rayon.
- Périmé : date dépassée, produit retiré de la vente.
- Avarié : fruit abîmé, chaîne du froid rompue, produit gâté avant sa date.
- Surproduction : pain, viennoiseries ou plats du jour préparés en trop et invendus.
- Offert : dégustation, geste pour un habitué, repas du personnel.
- Retour client : produit rapporté et impossible à remettre en vente.
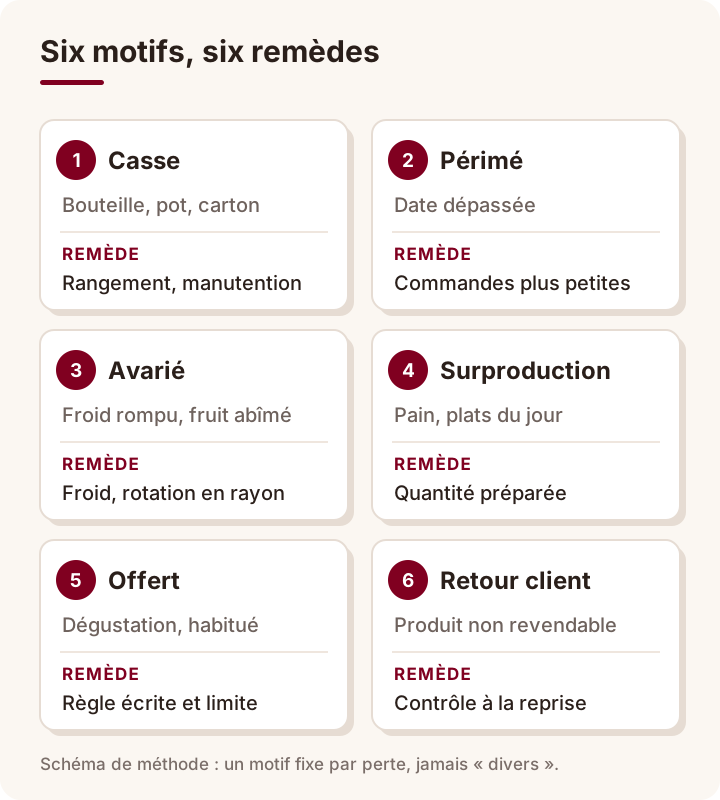
Chaque motif a son remède, c’est pourquoi on ne les mélange pas. La casse se traite par le rangement et la manutention ; les périmés, par la taille des commandes et la rotation en rayon ; la surproduction, par la quantité préparée ; les offerts, par une règle claire. Un motif unique « divers » ne vous apprend rien. Dans une épicerie de quartier, la casse et les dates courtes dominent ; dans une boulangerie ou un snack, ce sont les invendus de la journée.
Il existe aussi une perte qu’on ne peut pas déclarer : la démarque inconnue. C’est ce qui manque à l’inventaire sans laisser de trace, qu’il s’agisse d’un vol, d’une erreur de caisse ou d’une erreur de réception. Plus vous déclarez les pertes connues, plus la démarque inconnue se réduit à sa vraie taille, et plus il devient facile de la chercher.
Dans le frais vendu au poids, la perte se mesure aussi à la découpe et au parage : le guide pour vendre au kilo et suivre les pertes du frais en donne la méthode.
Comment déclarer une perte sans ralentir le service ?
La règle d’or : la perte se déclare au moment où elle est constatée, par la personne qui la constate. Une liste écrite de mémoire en fin de journée en oublie la moitié. Une déclaration utile répond à cinq questions : quel article, quelle quantité, quel motif, qui déclare, et un mot de précision si besoin (« tombé pendant la livraison », « frigo du fond »).
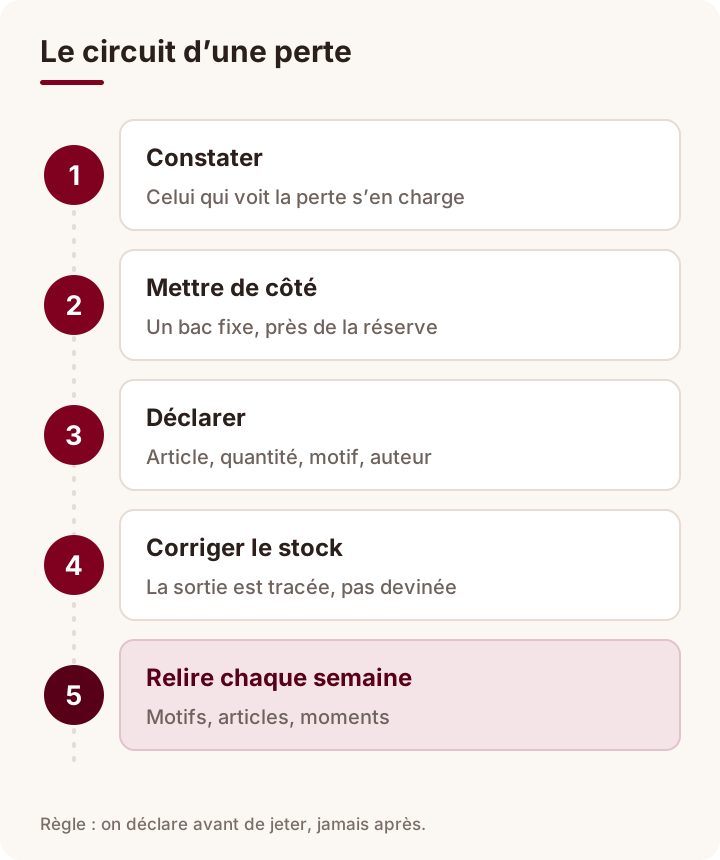
Pour que l’habitude tienne, rendez-la simple. Gardez un endroit fixe pour les produits à sortir, par exemple un bac près de la réserve. Déclarez avant de jeter, jamais après. Fixez un moment dans la journée pour les invendus de production, souvent à la fermeture. Et le responsable ne jette rien qui n’ait été déclaré : c’est lui qui donne l’exemple.
Une erreur fréquente consiste à déclarer une perte « à la louche », en fin de semaine, sur la base de ce qui manque. On confond alors la perte connue et la démarque inconnue, et l’on perd justement l’information qui permettait d’agir.
Faut-il compter une perte au prix d’achat ou au prix de vente ?
Les deux chiffres disent des choses différentes, et il faut savoir lequel on lit. La valeur au prix d’achat mesure l’argent réellement sorti de votre poche : c’est elle qui explique la marge qui manque dans vos comptes. La valeur au prix de vente mesure le chiffre d’affaires que vous n’avez pas fait : parlante pour motiver l’équipe, trompeuse pour juger de la santé du commerce.
Un troisième calcul sert davantage : combien de ventes supplémentaires faut-il pour rattraper une perte ? Il se fait en divisant le coût d’achat perdu par la marge unitaire.
C’est ce dernier chiffre qu’il faut montrer à l’équipe : une bouteille cassée ne coûte pas une bouteille, elle coûte plusieurs ventes.
Que faire des déclarations chaque semaine ?
Une déclaration qu’on ne relit jamais ne sert à rien. Réservez un moment fixe dans la semaine et posez trois questions :
- Quels motifs pèsent lourd, en valeur d’achat ?
- Quels articles reviennent chaque semaine dans la liste ?
- Y a-t-il un jour, un rayon ou un moment de la journée où les pertes se concentrent ?
Décidez ensuite d’une action par motif, pas davantage. Un produit qui périme souvent se commande plus petit et plus souvent : le bon de commande fournisseur est l’endroit où cette décision se prend. Les dates courtes passent devant en rayon, selon la règle du premier entré, premier sorti. La production du lundi se revoit à la baisse si les invendus du lundi reviennent. Les offerts reçoivent une limite. Dans la restauration, beaucoup de pertes naissent d’une erreur de grammage ou d’unité : le guide pour acheter au kilo et consommer au gramme traite ce cas.
Au moment de l’inventaire, que l’on peut faire sans fermer la boutique, faites le calcul complet. Partez du stock théorique, retirez les pertes déclarées, comparez au stock compté : ce qui reste est la démarque inconnue.
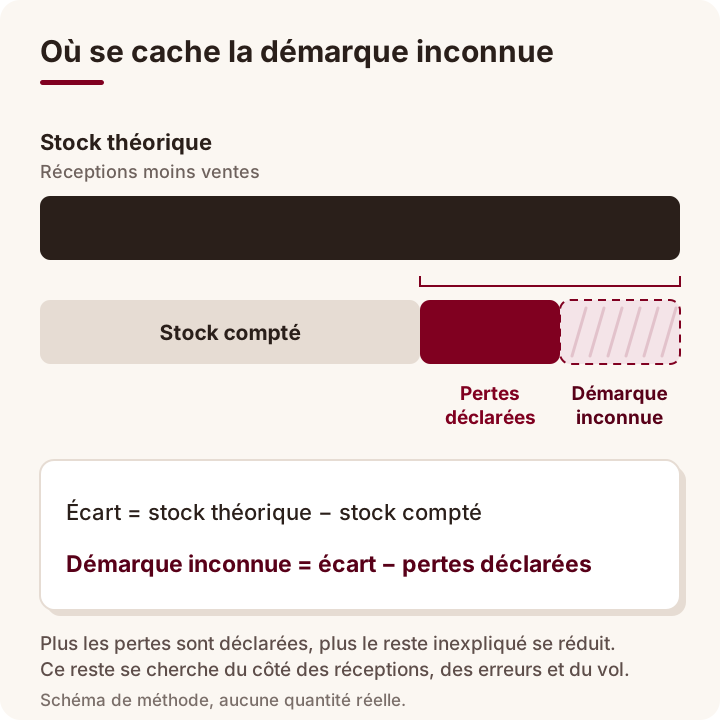
Si la démarque inconnue baisse d’un inventaire à l’autre pendant que les pertes déclarées montent, ne vous inquiétez pas : c’est le signe que l’équipe déclare mieux. Si les deux montent ensemble, cherchez du côté des réceptions et des annulations.
Comment éviter que la déclaration devienne une excuse ?
Une crainte revient souvent : « si je laisse déclarer, tout finira en perte ». L’expérience montre plutôt l’inverse, à quatre conditions.
- Chaque déclaration porte un nom. On ne déclare pas « pour le magasin », on déclare en son nom.
- Les offerts ont une règle écrite. Qui peut offrir, quoi, et dans quelle limite. Un offert hors de la règle n’est pas une perte, c’est une remise non autorisée.
- Le responsable relit sans accuser. Comparer les déclarations d’une personne à l’autre sert à comprendre, par exemple un poste plus exposé à la casse.
- Pas de sanction pour une casse déclarée. La sanction pousse à cacher, et une perte cachée finit en démarque inconnue, la seule qu’on ne peut plus expliquer.
Avec Caisse Mahali, comment les pertes sont-elles suivies ?
Caisse Mahali est une plateforme de caisse et de gestion pour les commerces du Maroc. La déclaration des pertes y fait partie du stock, dans les métiers qui vendent de la marchandise : épicerie, supérette, boulangerie, boucherie, fruits et légumes, restauration et bien d’autres.
- Déclarer la perte. Depuis la caisse, l’employé déclare la casse, les produits périmés et les offerts, avec leur motif et leur auteur. Les motifs proposés sont : périmé, casse, avarié, surproduction, retour client, ou autre avec une note : un offert se déclare sous « autre », avec une note qui le précise.
- Garder le stock juste. Chaque vente déduit le stock ; pour un article dont le stock est suivi, la perte déclarée en est retirée aussi et apparaît dans ses mouvements, à côté des ventes et des ajustements.
- Savoir qui déclare. Chaque employé se connecte avec son code et un PIN à 6 chiffres, et ses droits dépendent de son rôle : l’auteur de chaque déclaration est connu sans cahier.
- Ne pas confondre perte et annulation. Annuler une vente exige une autorisation, et le stock est restitué : une vente annulée ne se déguise pas en casse.
- Compter le stock réel. Après le comptage, l’écart se saisit dans la caisse en plus ou en moins, avec son motif. Comme les pertes déclarées sont déjà sorties du stock suivi, l’écart constaté à l’inventaire correspond alors directement à la démarque inconnue : pas de double calcul.
- Surveiller les annulations à distance. Le chiffre du jour, la ventilation des ventes et les annulations se consultent à distance, ce qui permet de repérer une vente annulée qui aurait dû être une perte.
Pour juger sur pièce, essayez : pendant une démonstration, déclarez une casse sur l’un de vos propres produits et regardez le stock bouger.
Questions fréquentes
Un produit offert à un client est-il une perte ?
Oui, s’il sort du stock sans être payé : déclarez-le comme offert, avec une note qui le précise. Fixez une règle écrite sur qui peut offrir et dans quelle limite, sinon l’offert devient une remise déguisée.
Faut-il déclarer une perte de très faible valeur ?
Oui. Ce sont les petites pertes répétées qui pèsent sur la marge, et un article qui revient chaque semaine dans la liste signale un problème de commande ou de rangement.
Qui doit déclarer les pertes dans le magasin ?
La personne qui constate la perte, au moment où elle la constate. Avec Caisse Mahali, chaque employé se connecte avec son propre code, ce qui rattache chaque déclaration à son auteur.
Quelle différence entre perte et démarque inconnue ?
La perte est connue et déclarée : casse, périmé, offert. La démarque inconnue est ce qui manque à l’inventaire sans aucune trace ; elle se calcule en retirant les pertes déclarées de l’écart d’inventaire.