تذكرة الكاشير والضريبة على القيمة المضافة في المغرب: ما يجب أن يتقنه برنامج الكاشير
باختصار
في المغرب، تذكرة الكاشير هي أول أثر ضريبي لكل عملية بيع. الكاشير الجاد يحدد نسبة الضريبة على القيمة المضافة لكل سلعة، ويثبتها عند البيع، ويفصّلها حسب النسبة على التذكرة، ويطبع معرّفاتك، ويرقّم دون فجوات، ويحضّر أساس تصريحك. ويقوم كاشير مهالي بذلك بنسب 0 و10 و20 %.

كل تذكرة تخرج من طابعتك تقول ثلاثة أشياء: ما اشتراه الزبون، وكم دفع، وأي جزء من هذا المبلغ يعود إلى الدولة في شكل ضريبة على القيمة المضافة. بالنسبة إلى الزبون، التذكرة وصل أداء. أما بالنسبة إلى محاسبك وإلى إدارة الضرائب، فهي أول وثيقة في حساباتك. يجمع هذا الدليل ما يجب أن يتقنه برنامج الكاشير حتى تكون ضريبة مبيعاتك صحيحة، من الثمن المكتوب على الملصق إلى التصريح. وهو يكمّل الصفحة المخصصة للتسيير التجاري للمحلات في المغرب، التي تعرض عروض الأسعار والفواتير والأرصدة الدائنة، ويحيلك إلى الأدلة المفصلة في هذا الباب.
لماذا تهمّ تذكرة الكاشير إلى هذا الحد في حساب الضريبة؟
حين تبيع، فأنت تحصّل الضريبة لحساب الدولة. ثم تصرّح بها وتؤديها، بعد أن تخصم منها الضريبة التي دفعتها أنت على مشترياتك. إذن مجموع تذاكرك خلال فترة معينة هو أساس ما عليك أداؤه. وإذا كانت التذاكر خاطئة، كان التصريح خاطئًا أيضًا.
ثلاثة أخطاء تتكرر كثيرًا في المحلات الصغيرة:
- النسبة الخاطئة. سلعة مسجلة بنسبة 20 % بينما تخضع لنسبة أخرى: فتؤدي أكثر مما يجب، أو أقل منه.
- البيع الذي يختفي. تذكرة أُلغيت دون أثر، أو بيع كُتب في الكُنّاش ولم يمر عبر الكاشير: فلا يطابق رقم المعاملات المصرَّح به الواقع.
- الحساب باليد. ضريبة تُحسب «من الرأس» على ثمن يشمل الضريبة، بقاعدة خاطئة.
الكاشير هو المكان الذي تولد فيه هذه الأخطاء أو تتوقف. البرنامج الجيد لا يطلب منك أن تصبح خبيرًا في الضرائب: بل يطبّق القاعدة الصحيحة في كل عملية بيع، دون ضجيج، ويترك لك أثرًا واضحًا.
كيف تُحسب الضريبة على ثمن معروض يشمل الضريبة؟
في الكاونتر، تكون أثمنتك معروضة مع احتساب الضريبة، وهذا ما يدفعه الزبون. ولمعرفة جزء الضريبة، يجب أولًا إيجاد الثمن دون ضريبة، بقسمة الثمن مع الضريبة على «1 + النسبة». ثم تكون الضريبة هي الفرق بين الثمنين.

من الأخطاء المتكررة تطبيق النسبة مباشرة على الثمن مع الضريبة. يبدو ذلك منطقيًا، لكنه يضخّم الضريبة في كل سطر.
ما نسب الضريبة على القيمة المضافة في المغرب؟
النسبة العادية هي 20 %. وتوجد نسب مخفضة من 7 و10 و14 % تخص بعض أصناف السلع والخدمات، وبعض المواد الأساسية معفاة، أي تباع بنسبة 0 %. النسبة تتعلق بالسلعة لا بنوع المحل: فقد يبيع محل البقالة نفسه، في السلة نفسها، سلعًا معفاة وأخرى بنسبة 20 %. والمرجع هو المدونة العامة للضرائب المنشورة على موقع المديرية العامة للضرائب. اطلب من محاسبك التأكد من نسبة كل صنف من سلعك قبل ملء الكاشير.
لماذا يجب أن تحمل السلعة نسبتها؟
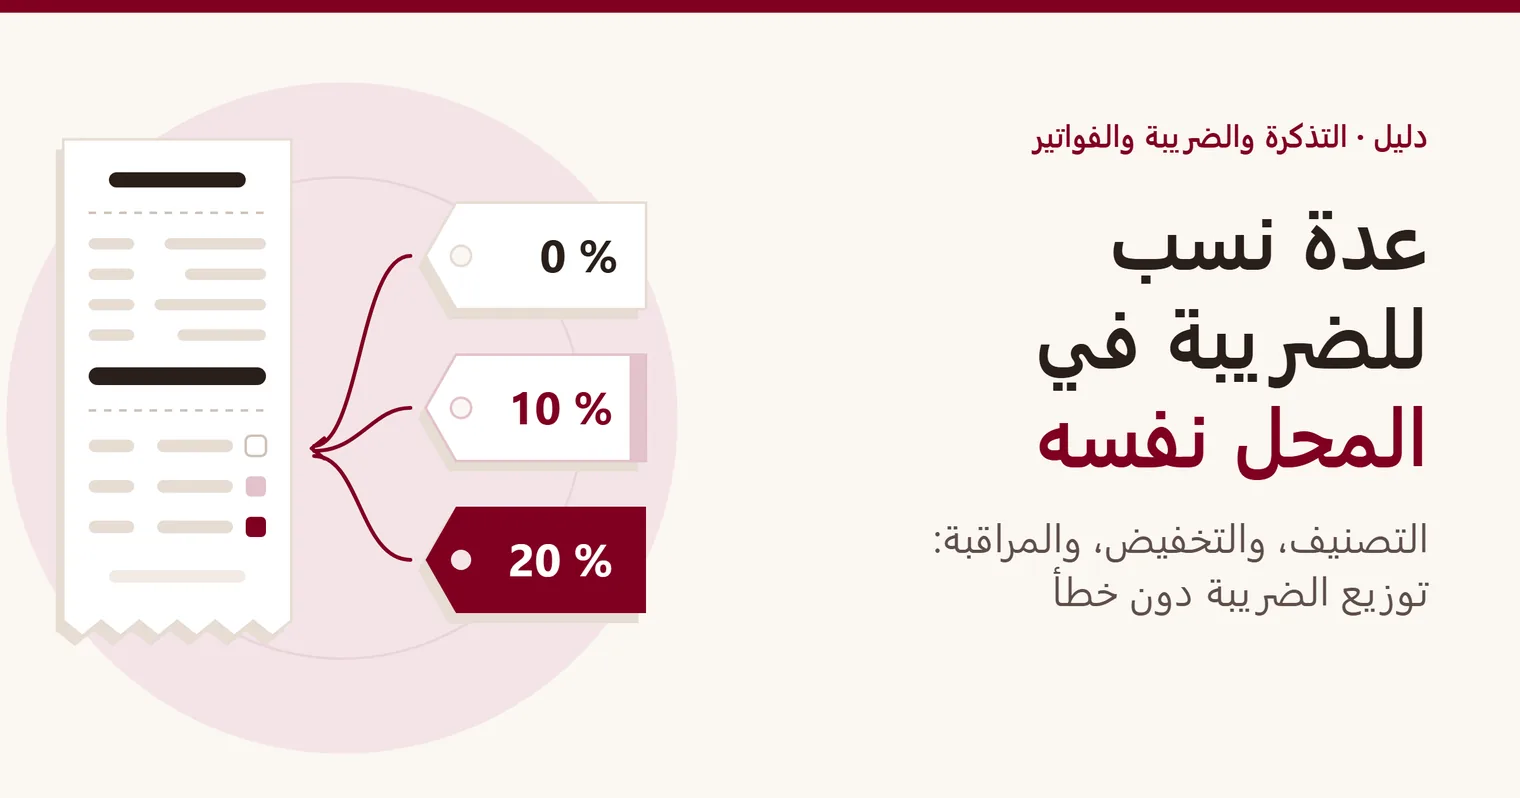
محلات البقالة والمتاجر الصغيرة، والمخابز ومحلات الحلويات، والمقاهي التي تبيع أيضًا مواد معلبة، كثيرًا ما تجمع عدة نسب في السلة الواحدة. ثلاث قواعد تجنّبك الأخطاء:
- النسبة تحملها السلعة. لا الرف، ولا الكاشير، ولا الموظف. لكل بطاقة سلعة نسبتها، تُراجَع مرة واحدة.
- النسبة تُثبَّت لحظة البيع. إذا صحّحت نسبة سلعة غدًا، يجب أن تحتفظ تذاكر الأمس بالنسبة المطبقة يومها. وإلا تغيّرت تقارير الشهر الماضي من تلقاء نفسها، ولم تعد تطابق ما صرّحت به.
- التذكرة تفصّل الضريبة حسب النسبة. في أسفل التذكرة، سطر لكل نسبة: الأساس دون ضريبة، والضريبة، والمجموع. يقرأ فيه الزبون المهني ضريبة مشترياته، ويجد فيه محاسبك توزيع كل عملية بيع.

عند الانطلاق، خصّص ساعة لمراجعة الكتالوج صنفًا بصنف والتحقق من النسب. هذه هي اللحظة التي يكون فيها تصحيح الخطأ أقل كلفة: قبل أول عملية بيع.
ولتصنيف كتالوج كامل، ومعالجة السلال المركبة، وتوزيع تخفيض، انظر دليل تفصيل عدة نسب للضريبة في محل واحد.
ماذا يجب أن تحمل التذكرة إلى جانب المبالغ؟
التذكرة المفيدة للضريبة تحدد أيضًا من يبيع ومتى. في الترويسة: اسم المحل، والعنوان، ومعرّفاتك الإدارية ICE وIF وRC وTP. نشرح كل واحد منها، وأين تجده، في دليل البيانات التي تُطبع في رأس تذكرة الكاشير.
ثم يجب أن تحمل كل تذكرة تاريخًا وساعة ورقمًا متسلسلًا. الترقيم المتسلسل حماية أكثر منه إجراءً شكليًا: الرقم الناقص يعني بيعًا فُقد أثره. وحين تتتابع الأرقام دون فجوات، فأنت تُثبت أن أي تذكرة لم تُحذف، وتكتشف أي خلل فورًا.
وأخيرًا، اللغة والمقاس مهمان. التذكرة المقروءة بالعربية أو بالفرنسية، على طابعة حرارية بعرض 58 أو 80 مم، تقلّل الشكايات. وإن كنت مترددًا في العرض، فدليل طابعة التذاكر 58 أو 80 مم يقارن بين الاثنين.
كيف تدخل الأداءات النقدية والإلغاءات والأرصدة الدائنة في الحساب؟
ثلاث حالات تغيّر ما تصرّح به، ويجب أن تترك كل واحدة منها أثرًا في الكاشير:
- الأداءات النقدية الكبيرة. تحدّ المادة 193 من المدونة العامة للضرائب من الأداء نقدًا: ابتداءً من 20 000 درهم، ينص القانون على غرامة قدرها 6 %. يجب أن يرفض الكاشير التحصيل قبل وقوع الخطأ، لا أن ينبهك إليه بعد فوات الأوان.
- الإلغاءات. البيع الملغى لا يُمحى: بل يُلغى بإذن من المسؤول، ويبقى ظاهرًا في التقارير. وبهذا يبقى الترقيم متسلسلًا ويفهم محاسبك الأرقام.
- الإرجاعات والأرصدة الدائنة. حين يُرجع الزبون سلعة أو تُصحَّح فاتورة، تُنقص الوثيقة الدائنة الأساس الخاضع للضريبة في النسبة المعنية. إذن أساس تصريحك هو المبيعات ناقص الأرصدة الدائنة، نسبةً بنسبة.
وللنقد فوق ذلك سقفه، يشرحه دليل قاعدة 20 000 درهم نقدًا.
كيف تنتقل من التذاكر إلى تصريح الضريبة؟
حسب نظامك، تصرّح بالضريبة كل شهر أو كل ثلاثة أشهر، ومحاسبك يخبرك أيهما ينطبق عليك. وفي الحالتين، الطريقة واحدة: تنطلق من مبيعات اليوم، وتجمعها على مدى الفترة، وتطرح منها الأرصدة الدائنة، فتحصل لكل نسبة على أساس دون ضريبة وعلى مبلغ الضريبة المحصَّلة.

يكفيك روتين بسيط:
- كل مساء، أغلق الصندوق: عُدّ المال، وقارن المبلغ المعدود بالمبلغ المنتظر، ودوّن الفارق.
- كل أسبوع، ألقِ نظرة على الإلغاءات والأرصدة الدائنة: فأي ارتفاع غير معتاد يستحق سؤالًا.
- في نهاية كل فترة، استخرج مجموع المبيعات ناقص الأرصدة الدائنة حسب النسبة، وأرسله إلى محاسبك مع فواتير مشترياتك.
الكاشير يحضّر جزء «المبيعات» من التصريح. أما الضريبة القابلة للخصم على مشترياتك، فتأتي من فواتير مورّديك: رتّبها بالوتيرة نفسها. وتجد الخطوات كاملة في دليل تحضير تصريح الضريبة انطلاقًا من المبيعات.
الأخطاء التي تفسد التصريح
- سلع أُنشئت دون نسبة، أو بنسبة افتراضية لم يراجعها أحد.
- أثمنة تُغيَّر باليد لحظة البيع، دون علاقة ببطاقة السلعة.
- مبيعات بقيت في الكُنّاش ولم تمر عبر الكاشير.
- تذاكر حُذفت بدل أن تُلغى.
- خلط بين المبالغ دون ضريبة والمبالغ مع الضريبة في الجدول المرسل إلى المحاسب.
وإن كنت ما زلت تختار أداتك، فشبكة الأسئلة في دليلنا كيف تختار برنامج الكاشير في المغرب تعيد هذه النقاط في شكل أسئلة تطرحها على البائع.
مع كاشير مهالي، ماذا يفعل البرنامج للضريبة والتذكرة؟
كاشير مهالي منصة للكاشير والتسيير صُممت لمحلات المغرب. وهذا ما تقوم به في ما يخص التذكرة والضريبة، دون زيادة:
- النسبة لكل سلعة. تحمل كل سلعة نسبة 0 أو 10 أو 20 %، ثابتة عند البيع، ومفصّلة حسب النسبة على التذكرة. ولا تشمل هذه النسب النسبتين المخفضتين 7 و14 %: إذا كانت إحدى سلعك خاضعة لإحداهما، فاذكر ذلك خلال العرض التوضيحي، قبل أي التزام.
- الترويسة والترقيم. ICE وIF وRC وTP والعنوان مطبوعة في رأس التذكرة، وتحصل كل تذكرة على رقم متواصل لكل مؤسسة، دون فجوات.
- الطباعة. تُطبع التذكرة الحرارية بعرض 58 أو 80 مم، بالعربية أو بالفرنسية. وبعد التفعيل لدى فريق الدعم، يمكن للكاشير أيضًا أن يرسل التذكرة عبر رابط واتساب أو رسالة قصيرة، أو يمسح الزبون رمز QR: لا إرسال تلقائي، فالكاشير هو من يفتح الرابط.
- الأداء نقدًا. يرفض الكاشير تحصيلًا نقديًا بقيمة 20 000 درهم أو أكثر، في الكاونتر وعلى الطاولة وفي البيع بالدين.
- الإلغاء والإغلاق. إلغاء البيع يتطلب إذنًا، وعند الإغلاق يُقارَن المبلغ المصرَّح به بالمبلغ المنتظَر ويظهر الفارق.
- أساس التصريح. يعطي تقرير الضريبة المبيعات ناقص الأرصدة الدائنة، حسب النسبة.
- الفواتير والمحاسب. مع الفوترة الاحترافية، وهي ضمن الاشتراك، تكون عروض الأسعار والفواتير والأرصدة الدائنة وثائق مرقّمة بصيغة PDF بالعربية أو الفرنسية؛ يتحول عرض السعر إلى فاتورة، وتُصدر للفاتورة وثيقة دائنة. وتُحضَّر هذه الوثائق عبر الاتصال بالإنترنت فقط. وتُصدَّر قيود المبيعات والأداءات في جدول، وفق المخطط المحاسبي المغربي، لمحاسبك.
الكاشير يحضّر الأساس، والتصريح يبقى من عمل محاسبك. تحقّق من ذلك في عرض توضيحي، على سلعك أنت وبنسبك أنت.
أسئلة شائعة
هل يجب أن تُظهر تذكرة الكاشير مبلغ الضريبة؟
التذكرة التي تفصّل الضريبة حسب النسبة تسمح للزبون المهني ولمحاسبك بمعرفة الأساس والضريبة في كل عملية بيع. اطلب من محاسبك تأكيد ما تفرضه وضعيتك. في كاشير مهالي، تفصّل التذكرة الضريبة حسب النسبة.
هل يمكن للزبون أن يطلب فاتورة بعد حصوله على التذكرة؟
نعم، وهو طلب شائع عند الزبناء المهنيين. في كاشير مهالي مع الفوترة الاحترافية، الفاتورة وثيقة مرقّمة بصيغة PDF بالعربية أو الفرنسية، وتُصحَّح الفاتورة الخاطئة بوثيقة دائنة.
ماذا أفعل إذا أخطأت في نسبة الضريبة على سلعة؟
صحّح نسبة السلعة للمبيعات القادمة، وأخبر محاسبك بالخطأ عن الفترة الماضية. في كاشير مهالي، النسبة ثابتة عند البيع: تحتفظ التذاكر القديمة بالنسبة المطبقة يومها، فيسهل حساب الفرق.
هل يمكن للكاشير أن يقوم بتصريح الضريبة بدلًا مني؟
لا، بل يحضّر أساسه. يعطيك كاشير مهالي المبيعات ناقص الأرصدة الدائنة حسب النسبة؛ أما ضريبة مشترياتك والتصريح نفسه فهما من عمل محاسبك.
في هذا الدليل
التذكرة والضريبة والفواتير
ICE وIF وRC وTP: البيانات التي تُطبع على تذكرة الكاشير في المغرب
ما تدل عليه المعرّفات الأربعة التي تُطبع في رأس التذكرة، وأين تجدها، وكيف تتحقق من الترويسة قبل أول زبون.
التذكرة والضريبة والفواتير
الأداء نقدًا ابتداءً من 20 000 درهم: القاعدة والغرامة وما يفعله الكاشير
قاعدة 20 000 درهم نقدًا بشرح بسيط، مع حساب الغرامة، والأنشطة التي تصادفها كثيرًا، والعادات الصحيحة عند الكاونتر.
التذكرة والضريبة والفواتير
عدة نسب للضريبة على القيمة المضافة في المحل نفسه: كيف توزّع 0 و10 و20 % دون خطأ
تصنيف الكتالوج حسب النسب، ومعالجة العلب والقوائم المركبة، وتوزيع التخفيض، ومراقبة التوزيع كل شهر.
التذكرة والضريبة والفواتير
تحضير التصريح بالضريبة على القيمة المضافة انطلاقًا من المبيعات: طريقة آخر الفترة
عادة ثابتة في آخر كل فترة لاستخراج المبيعات حسب النسب، ومطابقتها مع المال المحصَّل، وتسليم ملف كامل للمحاسب.
التذكرة والضريبة والفواتير
الترقيم المتسلسل لتذاكر الكاشير: ما فائدته ولماذا لا يجب أن تنقطع السلسلة
رقم يتسلسل دون فجوات يثبت أن كل المبيعات مسجلة: طريقة لضبطه ومراقبته كل أسبوع.
التذكرة والضريبة والفواتير
عرض السعر والفاتورة والإشعار الدائن: السلسلة الكاملة لمحل يبيع للمهنيين
من عرض السعر المقبول إلى الإشعار الدائن: ترتيب الوثائق والقواعد التي تمنع إعادة الكتابة والفوترة المزدوجة وتعديل الفاتورة الصادرة.
التذكرة والضريبة والفواتير
تذكرة الكاشير أم الفاتورة: ماذا تسلّم للزبون المهني؟
الزبون العادي يخرج بتذكرته، والشركة تحتاج فاتورة باسمها: طريقة للانتقال من الأولى إلى الثانية دون خطأ.
التذكرة والضريبة والفواتير
كيف تحضّر أرقام الشهر لمحاسبك: تصدير المبيعات والأداءات دون إعادة إدخال
الملف الشهري في ست وثائق، وطريقة من خمس خطوات لتصدير المبيعات والأداءات دون إعادة إدخال.
التذكرة والضريبة والفواتير
كيف تتابع شيكات الزبناء وكمبيالاتهم دون أن يضيع منك أي أجل
بطاقة لكل ورقة، وحالة محيّنة، وعادة ثابتة: طريقة لكي لا يضيع منك شيك ولا أجل.


